49.7%。
2026年8月28日,国家发改委在例行发布会上确认了一个数字:今年上半年,全国煤电发电量占全部发电量的比重降到了49.7%,这是有公开统计以来,煤电发电量占比第一次跌破50%。同期,可再生能源发电量占比突破四成,达到41.2%。
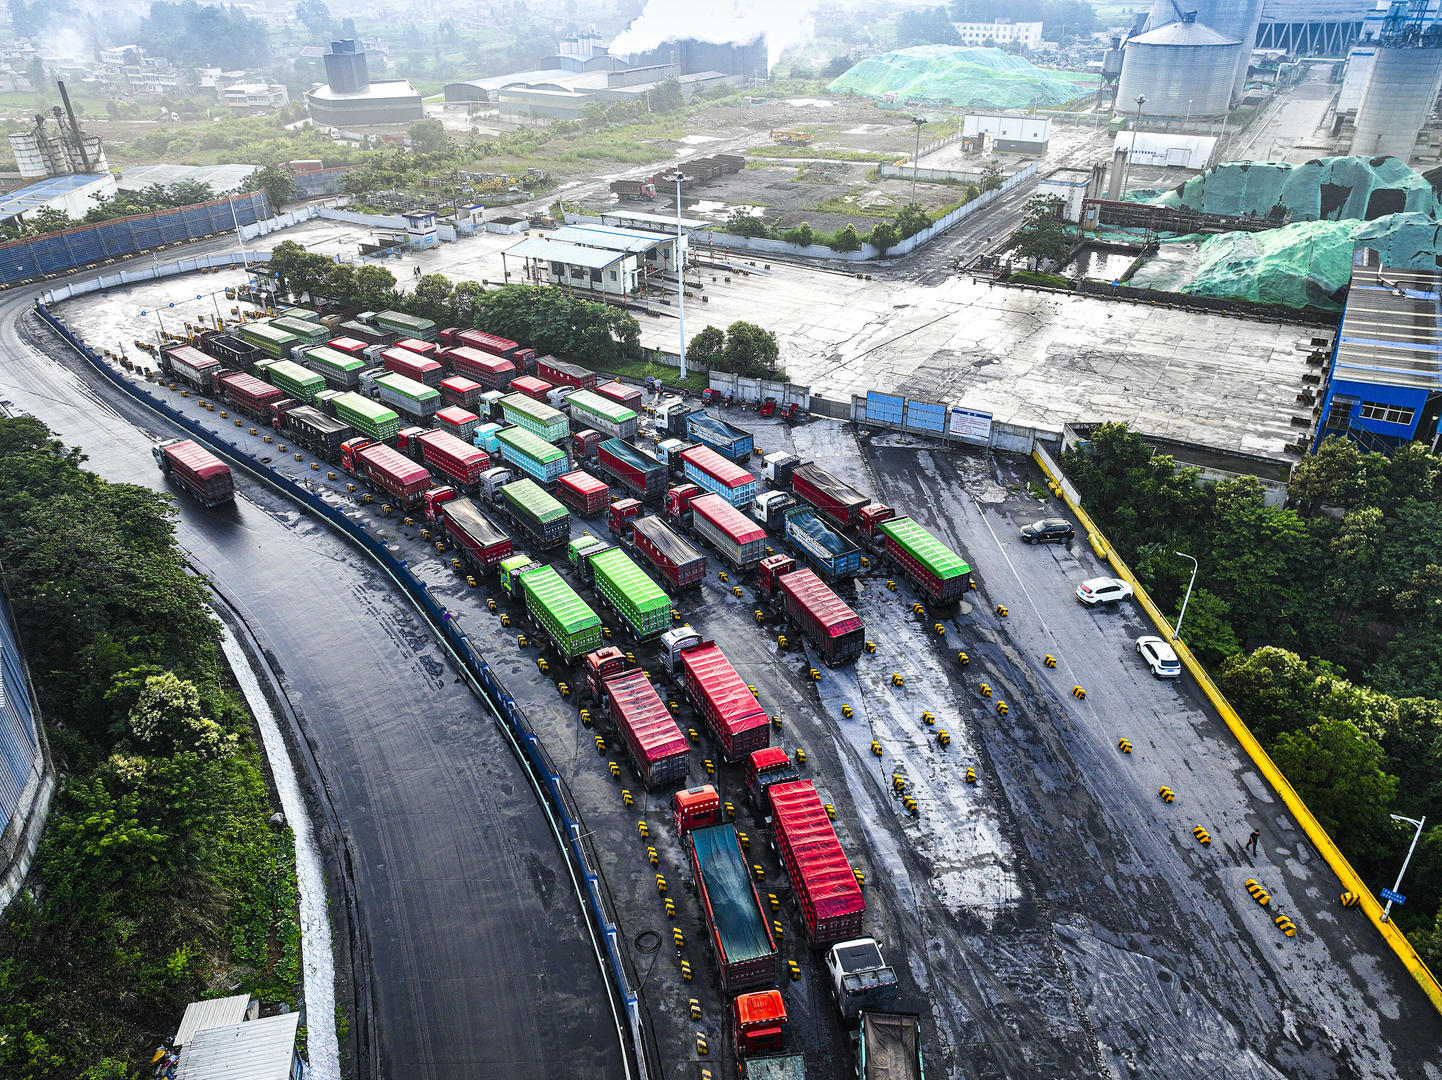
能源产业园区外大批货运车辆排队等候

一个数字向上突破四成,一个数字向下击穿五成。这个交叉点,中国电力工业等了百年。
但49.7%这个数字,有一个很容易被误读的地方。很多人第一反应是:煤电不行了,发电量大幅萎缩。事实恰恰相反——今年上半年,全国燃煤发电量同比仍然增长了3%左右。煤电的绝对发电量并没有减少,它还在涨。
免息股票配资只是可再生能源发电量涨得更快,增速远超煤电,才把煤电的占比“挤”到了50%以下。
用绝对值说话:上半年煤电发了约2.5万亿千瓦时,可再生能源发电量接近2万亿千瓦时。两者的差距还有约5000亿千瓦时,煤电仍然是电量供应的绝对主力。这次转折,不是煤电的“退场”,而是可再生能源的“加速超车”。
光伏的增速,是整条传导链的起点
如果要在这轮转折里找一个最直接的触发因素,那就是光伏。
今年1-7月,全国光伏发电量达到8024亿千瓦时,同比提升15.5%,高出全社会用电量增速整整10个百分点。光伏单独一项,就把全社会用电量占比拉到了13%——全国每用8度电,就有超过1度来自光伏。
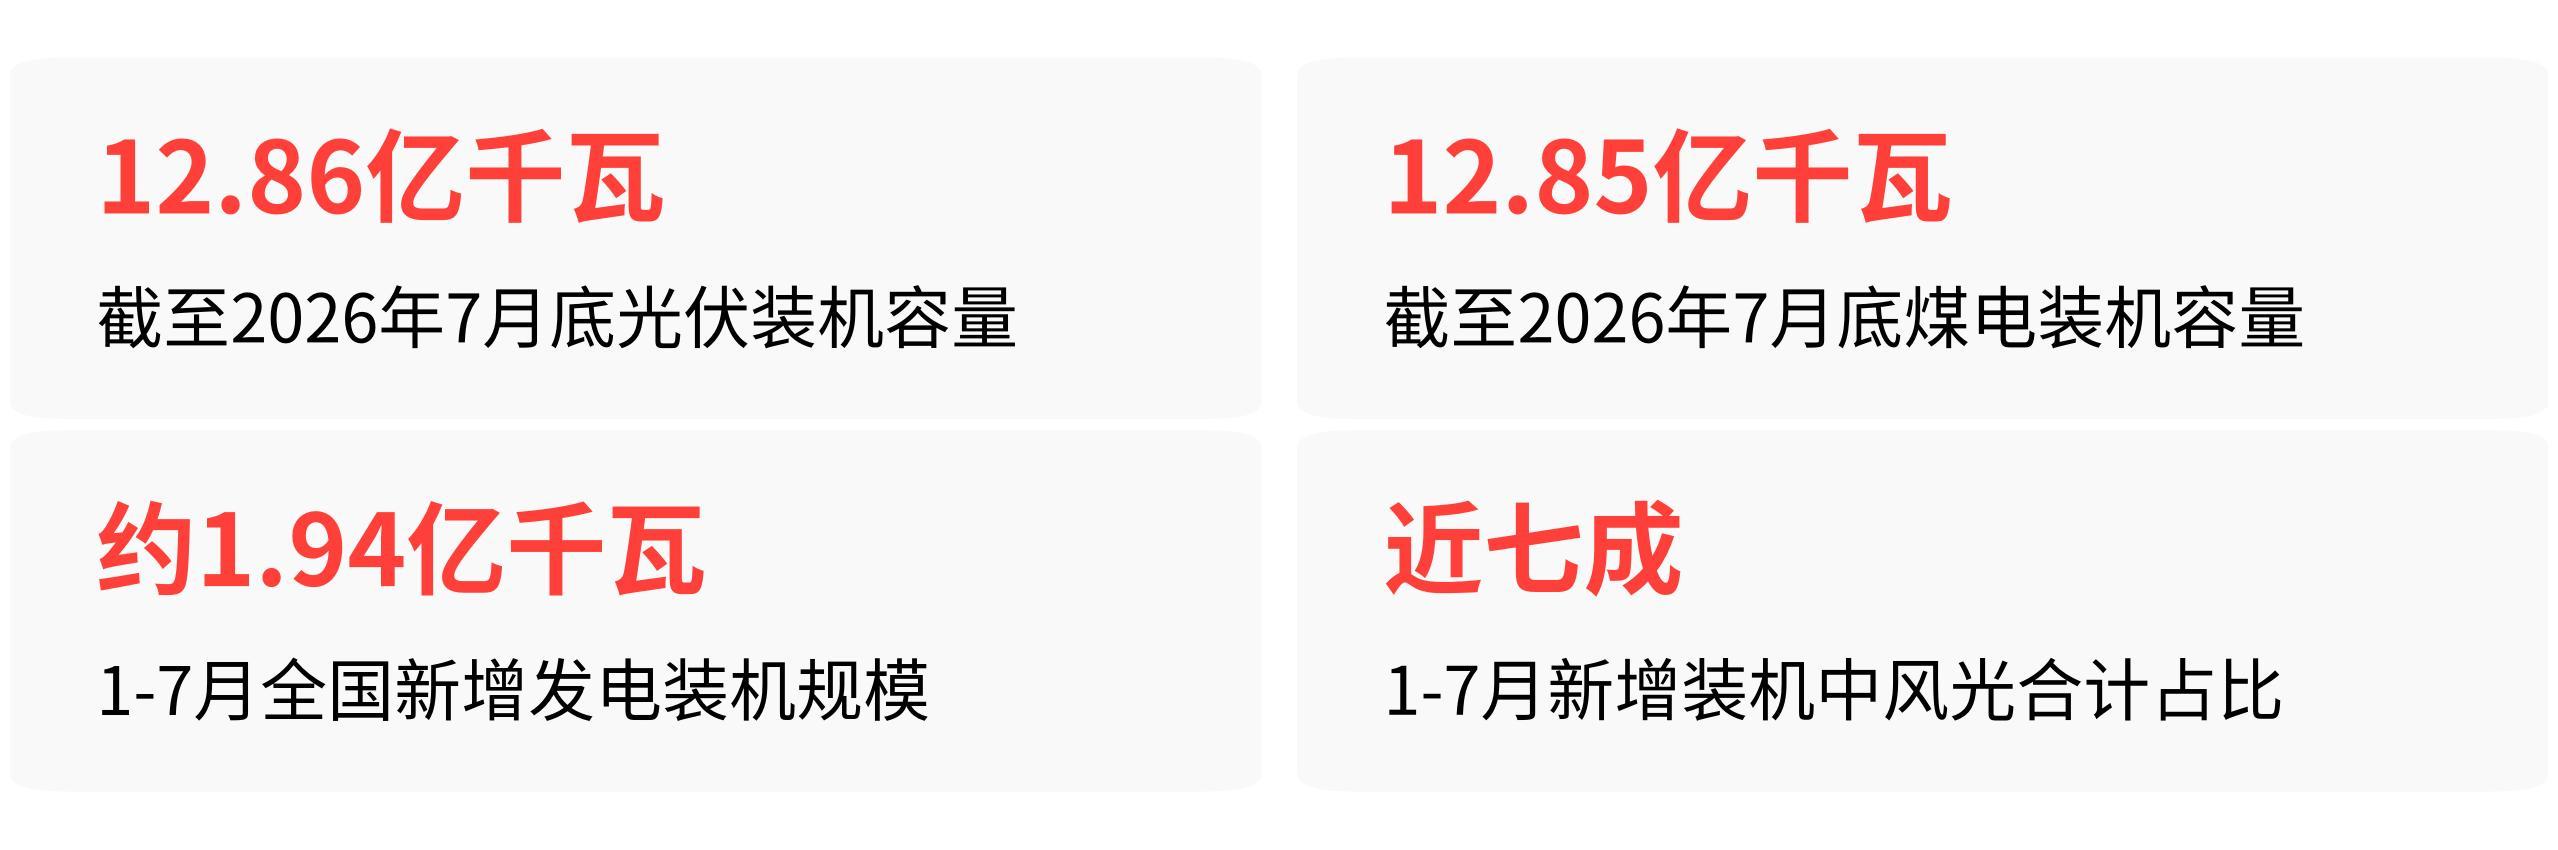
更关键的是装机端的爆发。截至2026年7月底,全国光伏发电装机容量达到12.86亿千瓦,以0.01亿千瓦的微弱优势,首次超越煤电的12.85亿千瓦,成为中国装机规模最大的电源品类。1-7月,全国新增发电装机约1.94亿千瓦,其中光伏和风电合计占了近七成。
装机量是“存量”,新增装机是“增量”,发电量是“产出”。这三组数字连在一起,传导逻辑就很清晰了:光伏装机在极短时间内大规模集中并网,直接拉高了可再生能源在总发电量中的占比。装机往前冲,发电量跟着往上走,煤电占比自然被拉低。
但这个传导链有一个关键节点,如果断了,整个逻辑就不成立——光伏发的电,必须被电网消纳掉,否则装机再多,也只是摆设。
成本跌破临界点,消纳体系接住了增量
光伏装机能冲到这个量级,背后是经济性的彻底反转。
2026年7月相比1月,多晶硅产品价格下降超过40%,硅片、太阳能电池价格下降近30%。在光照资源较好的地区,光伏度电成本已降至0.25元/千瓦时以下,在部分东南部省份,光伏的度电成本已经实质性低于当地煤电基准上网电价。
这意味着,建光伏不再需要靠补贴撑着——它本身就能赚钱。
成本下降解决了“建不建”的问题,消纳体系解决了“用不用得上”的问题。
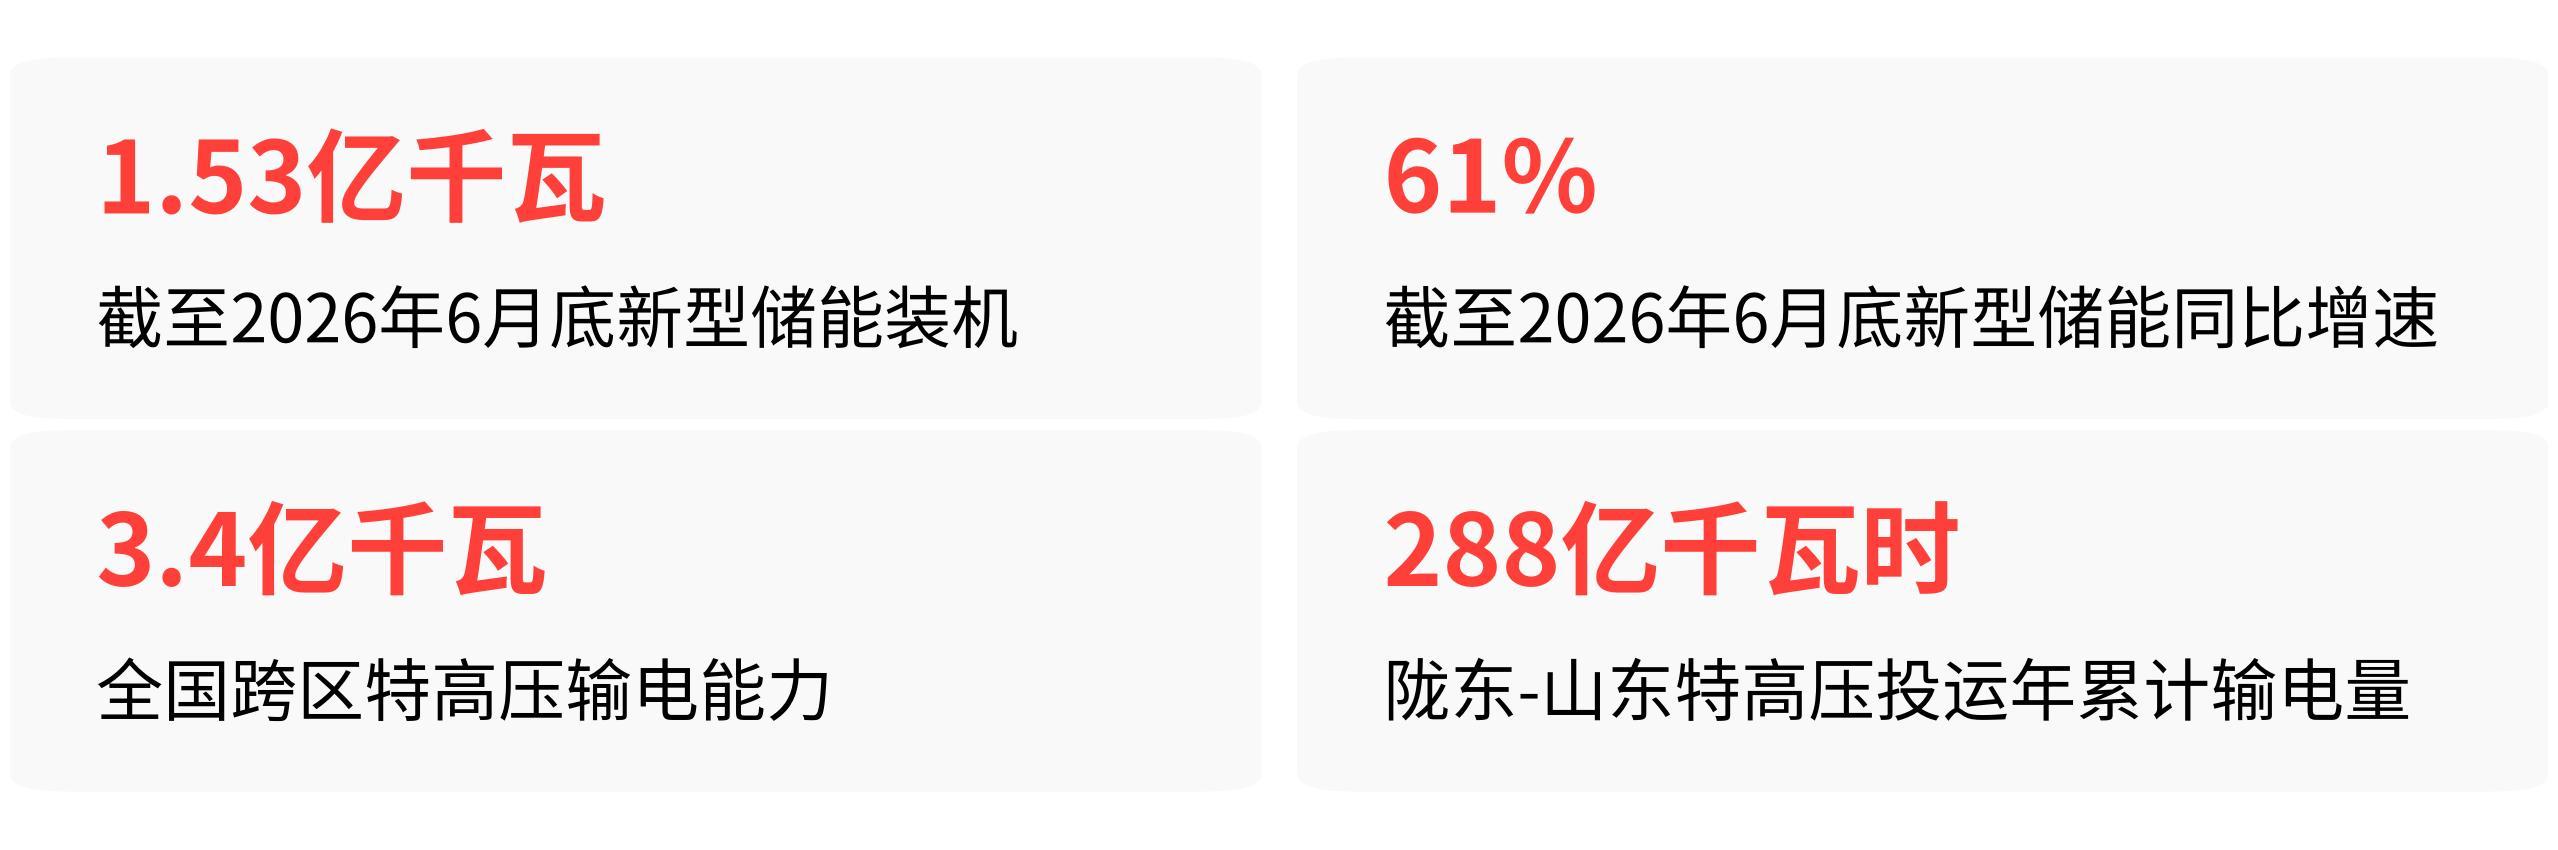
截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦,同比增长61%。陇东-山东特高压工程投运一周年,累计输送电量288亿千瓦时,其中新能源电量占比超过40%。全国跨区特高压输电能力达到3.4亿千瓦。
储能、特高压、跨省交易——这套系统把西北戈壁的光伏电送到了东部负荷中心,让新增装机发出的电真正被用掉,而不是被“弃光”。
还有一个容易被忽略的放大器:新增用电需求的结构变化。今年上半年,互联网数据服务用电量同比增长44%,充换电服务业用电量同比增长56.9%。这些新增需求,更多由可再生能源匹配供给,进一步放大了绿电占比的提升效应。
这不是突发事件,是五年的累积
49.7%这个数字,很容易被当成一个“突然出现”的拐点。但往回看五年,这个拐点其实早就站在门口了。
2025年底,全国可再生能源发电量占全部发电量的比重已经达到38%。距离四成阈值,只差两个百分点。同年,风电和太阳能发电装机合计18.4亿千瓦,占全国总装机的47%,历史性超过火电。2026年上半年突破四成,不过是把最后一步走完了。
制度层面也在同步收紧。2026年4月,《碳达峰碳中和综合评价考核办法》正式印发,首次以党内法规形式将碳排放双控纳入党政同责考核体系。8月1日,《可再生能源消费最低比重目标和可再生能源电力消纳责任权重制度实施办法》正式施行。
政策从“鼓励”转向“刚性约束”,地方和企业的行为逻辑彻底变了。
所以,49.7%不是突然冒出来的。它是2020年双碳目标提出以来,装机连续五年年均20%以上增速、产业链成本持续下降、消纳体系逐步成熟、政策约束不断收紧——这些因素叠加在一起,在2026年上半年集中兑现的结果。
但回到最开头那个数字:49.7%。煤电占比跌破50%,不等于煤电退出历史舞台。1-7月光伏发电量只占全社会用电量的13%,而煤电仍然贡献了接近一半的发电量。光伏的装机规模已经超过煤电,但利用小时数不到煤电的三分之一,实际发电量差距依然巨大。
装机量第一川财证券,不代表发电量第一。这个区别,决定了下一个问题的方向:当光伏在正午时段大量发电、电价越来越便宜甚至出现负值时,电力系统真正的考验才刚刚开始。
杠杆配资网提示:本文来自互联网,不代表本网站观点。